「減量額度」四個字,可能讓2030年百萬噸碳移除賣不出去
環境部兩個署描述同一件事,一個說「碳移除機制」,一個說「減量方法」並核發「減量額度」。生物炭的移除若以減量額度核發,就能拿來稀釋減碳義務,找真正移除的國際買家也會卻步。改名與另立移除類別都不需修法,應趁規則剛開始定的時候做。
森石永續就台灣碳移除制度、碳費與排放交易制度,以及國際企業減碳規則所發表的公開分析,都收在這一頁。
所有文件以創用 CC 姓名標示 4.0 國際授權條款(CC BY 4.0)釋出。歡迎引用、轉載、翻譯與改作,包括政府公務文書與商業性使用,無須另行取得同意,惟請標示作者姓名、文件名稱與出處連結。
五分鐘看懂:碳移除為什麼要另立一本帳 →最後更新日期:2026-10-27
《台灣碳移除認證制度建議書》
副標:以歐盟 CRCF 對照,論台灣建立獨立碳移除認證制度之必要性與制度歸屬
台灣在國家目標、方法學與查驗制度三個層級都沒有碳移除的位置。本文以歐盟碳移除認證框架為對照,逐層診斷台灣現況,提出六項制度建議——其中五項不需修法。
DOI:https://doi.org/10.5281/zenodo.21618472
建議引用格式
《持續排放責任的履行方案》
副標:SBTi 企業淨零標準 V2.0 之 OER 制度解析與台灣情境
SBTi 企業淨零標準 V2.0 新增的「持續排放責任」,是碳權首次被正式納入企業淨零符合性架構。本文逐條解析該制度、量化其成本結構,並檢視對台灣企業的影響。三項發現與主流評論不同:OER 並不要求碳移除;2035 年的長效移除義務比普遍引述的數字小約三個數量級;現在購入的額度無法留到 2035 年之後使用。
DOI:https://doi.org/10.5281/zenodo.22869799
建議引用格式
《有效碳定價的紀律實踐》
副標:臺灣碳費與排放交易制度的承諾、調整與實付碳價(2026 基準年)
臺灣碳費的法規、審議會紀錄與核定清單都已公開,缺的是把說過與做了的事放在同一條時間軸上逐年比對。本文建立這份紀錄:以 31 列的承諾與調整對照表檢視時程、門檻與方向三種紀律,並以有效碳價量測首期碳費每噸實付約 32 至 35 元,約為名目費率的一成。文末列出排放交易制度試行前應先公開的六項要件,以及補足判讀所需的資料。對照表以 CSV 格式隨文發布,可逐列覆核。
DOI:https://doi.org/10.5281/zenodo.23308221
建議引用格式
各份母文件的兩頁摘要,給不打算讀全文的人。結論先行,不含條號,出處集中在末頁。
刊登於外部媒體的評論文章,連結前往原刊頁面。
環境部兩個署描述同一件事,一個說「碳移除機制」,一個說「減量方法」並核發「減量額度」。生物炭的移除若以減量額度核發,就能拿來稀釋減碳義務,找真正移除的國際買家也會卻步。改名與另立移除類別都不需修法,應趁規則剛開始定的時候做。
答案全部可自三份母文件與三份簡報取得,無須新研究。
制度與政策
有,但只有自然碳匯那一類。依《溫室氣體自願減量專案管理辦法》建立的方法學中,屬移除性質的是新植造林、加強森林經營碳匯、竹林經營碳匯與改進農業土壤管理,紅樹林植林與海草復育仍在審定中。生物炭、碳礦化、生物源捕集封存這些工程與材料類移除,目前一套都沒有。(詳見《台灣碳移除認證制度建議書》序章、第六章)
減碳是「本來會排、現在不排」,碳移除是「已經排出去的,把它抓回來鎖住」。移除多了一個減量專案不會遇到的問題:鎖住的碳會不會再跑掉、能鎖多久、跑掉了算誰的。因此它的驗證方式、風險結構與價格都不同。歐盟、英國與科學基礎減量目標倡議三套獨立形成的規則,都把兩者分流,共同結構是移除單位不得用來稀釋既有的減量義務。(詳見建議書第三章、第五章)
現行《碳費收費辦法》第 9 條允許以國內減量額度扣除,上限為收費排放量的 10%,扣除比率 1.2。條文並未排除移除類單位,但本分析主張不宜如此適用:碳費是價格工具,沒有總量上限可供鎖定,任何折抵都直接降低有效碳價,而 1.2 的比率會放大這個效果。建議改以納入自主減量計畫或由溫室氣體管理基金採購的方式認列。(詳見建議書第五章、第六章)
多數不需要。六項建議中五項不需修法:新增「移除類」查驗類別,可依現行辦法第 9 條「其他經中央主管機關公告之類別」公告辦理;審定工程與材料類移除方法學,屬主管機關第 12 條的審定權限;永久性改為依儲存時長分級,得以審定基準處理;設定獨立的移除量化目標屬政策決定;建立跨部會單一窗口屬行政協調。只有「移除單位不納入碳費折抵」一項需修正子法,無一需要修正母法。(詳見建議書第六章)
不行,而且等下去也不會變成可以。歐盟碳移除認證框架的適用對象限於在歐盟境內進行的活動,所產出的成果全部計入歐盟自己的國家目標,不得計入第三方;技術規則更明確要求生物炭生產設備與儲存地點都須位於歐盟境內。台灣的專案在現行法律架構下不可能取得歐盟認證。(詳見建議書序章、第二章)
在歐盟框架下算,而且被歸類為永久移除。依據是熱裂解所產生的高度穩定芳香族碳結構;門檻是氫碳莫耳比 H/Corg ≤ 0.7,且摻入的基質嚴格限縮於水泥、混凝土或瀝青。分類判準為碳的儲存時長與化學狀態,不是材料名稱——「生物炭」三個字本身並不構成分類依據。(詳見建議書第三章、第四章)
以 SBTi 的定義不算。這些方法所產出的額度,就其儲存介質與監測年限而言,落在短效移除的定義區間。而該標準要求長生命週期溫室氣體的殘餘排放必須以長效移除中和,因此台灣現行方法學產出的額度,沒有一筆具備這項資格。(詳見《持續排放責任的履行方案》第 21 章)
企業與國際規則
持續排放責任(Ongoing Emissions Responsibility, OER)是 SBTi 企業淨零標準 V2.0(2026 年 6 月發布)新增的機制,取代原有的價值鏈外減緩框架。它要求企業為邁向淨零過程中「持續排放」的部分負責:必須表態是否參加,並依所選層級提撥貢獻預算,或取得等量的已驗證減量成果。新制自 2027 年 2 月起開放提交目標,2028 年 2 月起全面適用。(詳見解析文件第 1 章、第 6 章)
兩種情況都會。其一,你自己就是規範對象:台灣被歸為高所得經濟體,範疇一加範疇二排放合計達一萬公噸即屬 A 類企業,與營收規模無關;這個門檻比台灣碳費徵收對象的兩萬五千公噸還低。判定時規模看集團合併數,地理看最終母公司的註冊地。其二,你的客戶是規範對象,而你的範疇一在它帳上就是範疇三——見下一題。(詳見解析文件第 2 章)
會。標準允許企業與「申報相同排放」的價值鏈夥伴分擔範疇三的涵蓋責任,條件是至少一方明確承擔並提交書面協議或合約。條文對承擔方所設的唯一條件就是申報相同排放——沒有要求它參加認可制度、沒有要求它持有經驗證的目標,也沒有要求它具備完整的年度範疇三盤查。因此一家從未接觸 SBTi 的台灣供應商,完全可能自 2027 年起收到客戶的分擔請求:義務不在它身上,談判卻會落到它桌上。(詳見解析文件第 7 章)
現階段不要求購買,但準備要從現在開始。義務從 2035 年開始:2035 年之後的要求,以及企業達成淨零那一年的殘餘排放中和,都要用合格的碳移除(前者標準載明為示意性要求,下次大改版會重新檢討)。而合格的移除必須與它要涵蓋的排放落在同一個申報期內交付;優質的長效移除供給,多已被大型買方預訂到 2028 至 2030 年,預購從簽約到交付常要一至四年以上。所以採購規劃要從交付日往前倒推,不能等到 2035 年才開始。在那之前,合格的已驗證減量成果有三種來源並列,碳移除只是其中之一;選擇貢獻預算法的企業,六類合格的氣候行動裡有五類與移除無關。(詳見解析文件第 10、11、17 章)
單價相近,總額差一個數量級以上。中階層級的每公噸 20 美元約合新臺幣 637 元,低於碳費費率審議會規劃的 2030 年後一般費率下緣。但兩者的計算基礎不同:碳費按年計、設有免徵額,只算自家排放與外購電力;OER 是把最近連續五年的排放累計起來算,且涵蓋範疇三,沒有免徵額。以一家製造業為例:年自家排放加外購電力十萬公噸、範疇三九十萬公噸,年度碳費約七百五十萬元,而 Advanced 層級的貢獻預算年均約六千三百六十七萬元。(詳見解析文件第 19 章)
依條文不可行;現在該建立的是供應商關係,不是額度部位。三道規定合起來把囤貨這條路堵死:已經用過的成果不能再拿去抵 2035 年之後或淨零的要求;用於認可的減量成果必須發生在申報年往前推五年之內;合格的移除必須與它所要涵蓋的排放落在同一個申報期內交付。部位有保存期限,會過期;關係沒有——與供應商往來、摸清其產能與交付紀錄、累積合約條款的資訊,這些不會因時間經過而作廢。(詳見解析文件第 9 章、第 17 章)
本地買不到。台灣現行的自願減量方法學中沒有持久性碳移除類別,因此沒有任何本地可登錄的長效移除專案,也就產不出合格單位。轉向境外採購則面對另一個問題:截至 2026 年 4 月,單一買家佔已揭露長效移除簽約量的 78.5%,主要供應商多已與錨定買方簽約至 2028 至 2030 年——優質供給在 2030 年之前已大量鎖定。(詳見解析文件第 17 章、第 21 章)
碳費與有效碳價
首期平均約每噸 32 至 35 元,約為名目一般費率 300 元的一成。2026 年 5 月底,461 廠完成首期繳納,總額 49.7 億元,以收費對象約 1.55 億公噸的排放量計算即得此數。差距來自三道折扣:每廠年排放的前 2.5 萬公噸免徵;達成自主減量計畫指定目標者,適用每噸 100 元或 50 元的優惠費率;高碳洩漏風險事業第一期只按排放量的兩成計費。依類別不同,每多排一噸實際多付 10 至 300 元;約占收費排放四分之三的高碳洩漏風險事業,多落在 10 至 20 元。內部碳價與碳費預算宜以自身類別的實付費率為準。(詳見《有效碳定價的紀律實踐》第 5 章、附錄 B)
只能抵減實付金額。歐盟執委會 2026 年 5 月公布的第三國碳價扣除實施規則草案,將任何降低繳費義務的參數調整都視為補償,計算時須扣除;碳費的起徵門檻、優惠費率與排放量調整係數都在其列。以適用高碳洩漏調整係數與優惠費率 B 的鋼鐵廠為例,每噸實付 20 元,約為 2026 年第二季 CBAM 憑證價格的 0.76%;以名目 300 元估算會得到 11.3%,高估約 15 倍。實際主張扣除,還需要廠級繳費證明、由廠到產品的內含排放歸屬,以及合理確信層級的查證。英國 CBAM 自 2027 年起實施,已將臺灣碳費列為合格碳定價機制,減免同樣依實付計算。(詳見第 6 章)
該年度改按一般費率計算,碳費可能一次跳升為三倍。以年排放 10 萬公噸、適用優惠費率 B 的企業為例,扣除起徵門檻後收費排放 7.5 萬公噸,碳費約 750 萬元;未達標而改按每噸 300 元計算,約為 2,250 萬元。碳費的折扣同時壓低了邊際與平均價格,減量誘因因此主要繫於這道門檻。自主減量計畫的查核結果與改按一般費率計算的廠數,目前尚未公開。(詳見第 2.3 節、第 5.3 節、第 5.6 節)
調升路徑已有審議會共識,但尚未寫入部公告。碳費費率審議會 2024 年 9 月建議費率以兩年為一期分階段調升,2030 年後初步考量每噸 1,200 至 1,800 元,並請環境部納入費率公告的說明;同年 10 月發布的費率公告只列現行費率,路徑留在記者會簡報與說明手冊中,2026 年 2 月審議會再次重申。依「兩年一期」推算,2027 年為首次調升的檢驗點。中長期碳成本宜以區間規劃,並以 2027 年費率檢討、高碳洩漏調整係數第二期公告與排放交易制度試行計畫草案為檢查點。(詳見第 2.5 節、第 8.1 節)
長篇連載與時事評論發表於方格子的「細雨徐行」。
台灣碳移除認證制度系列
每篇回應一個常聽到的說法,依《台灣碳移除認證制度建議書》改寫。
SBTi 持續排放責任(OER)系列
每篇回應一個常聽到的說法,依《持續排放責任的履行方案》改寫。
OER 成本試算工具(Excel)
依貴公司的範疇一至三排放量與所選認可層級,試算五年期間的貢獻預算規模,並與台灣碳費金額對照。為了解使用情形,索取採填表方式,填完即可於確認頁取得下載連結。
索取下載連結 →本頁不另設電子報或問卷入口。部落格系列已各有一處留資料的動作,再加就過量了——這頁的定位是不索取任何東西也能完整使用,試算工具是唯一的例外,而它有明確的對價。
《2035 年長效碳移除採購義務與台灣的供給缺口》 v1.2(十六頁,CC BY 4.0)
需求時點、供給建置期,以及兩者之間的落差。含六頁備援,逐一回應最常聽到的六種異議。
本簡報以 CC BY 4.0 釋出,歡迎在內部簡報、教育訓練或公開演講中直接取用或改作,惟請保留出處標示。
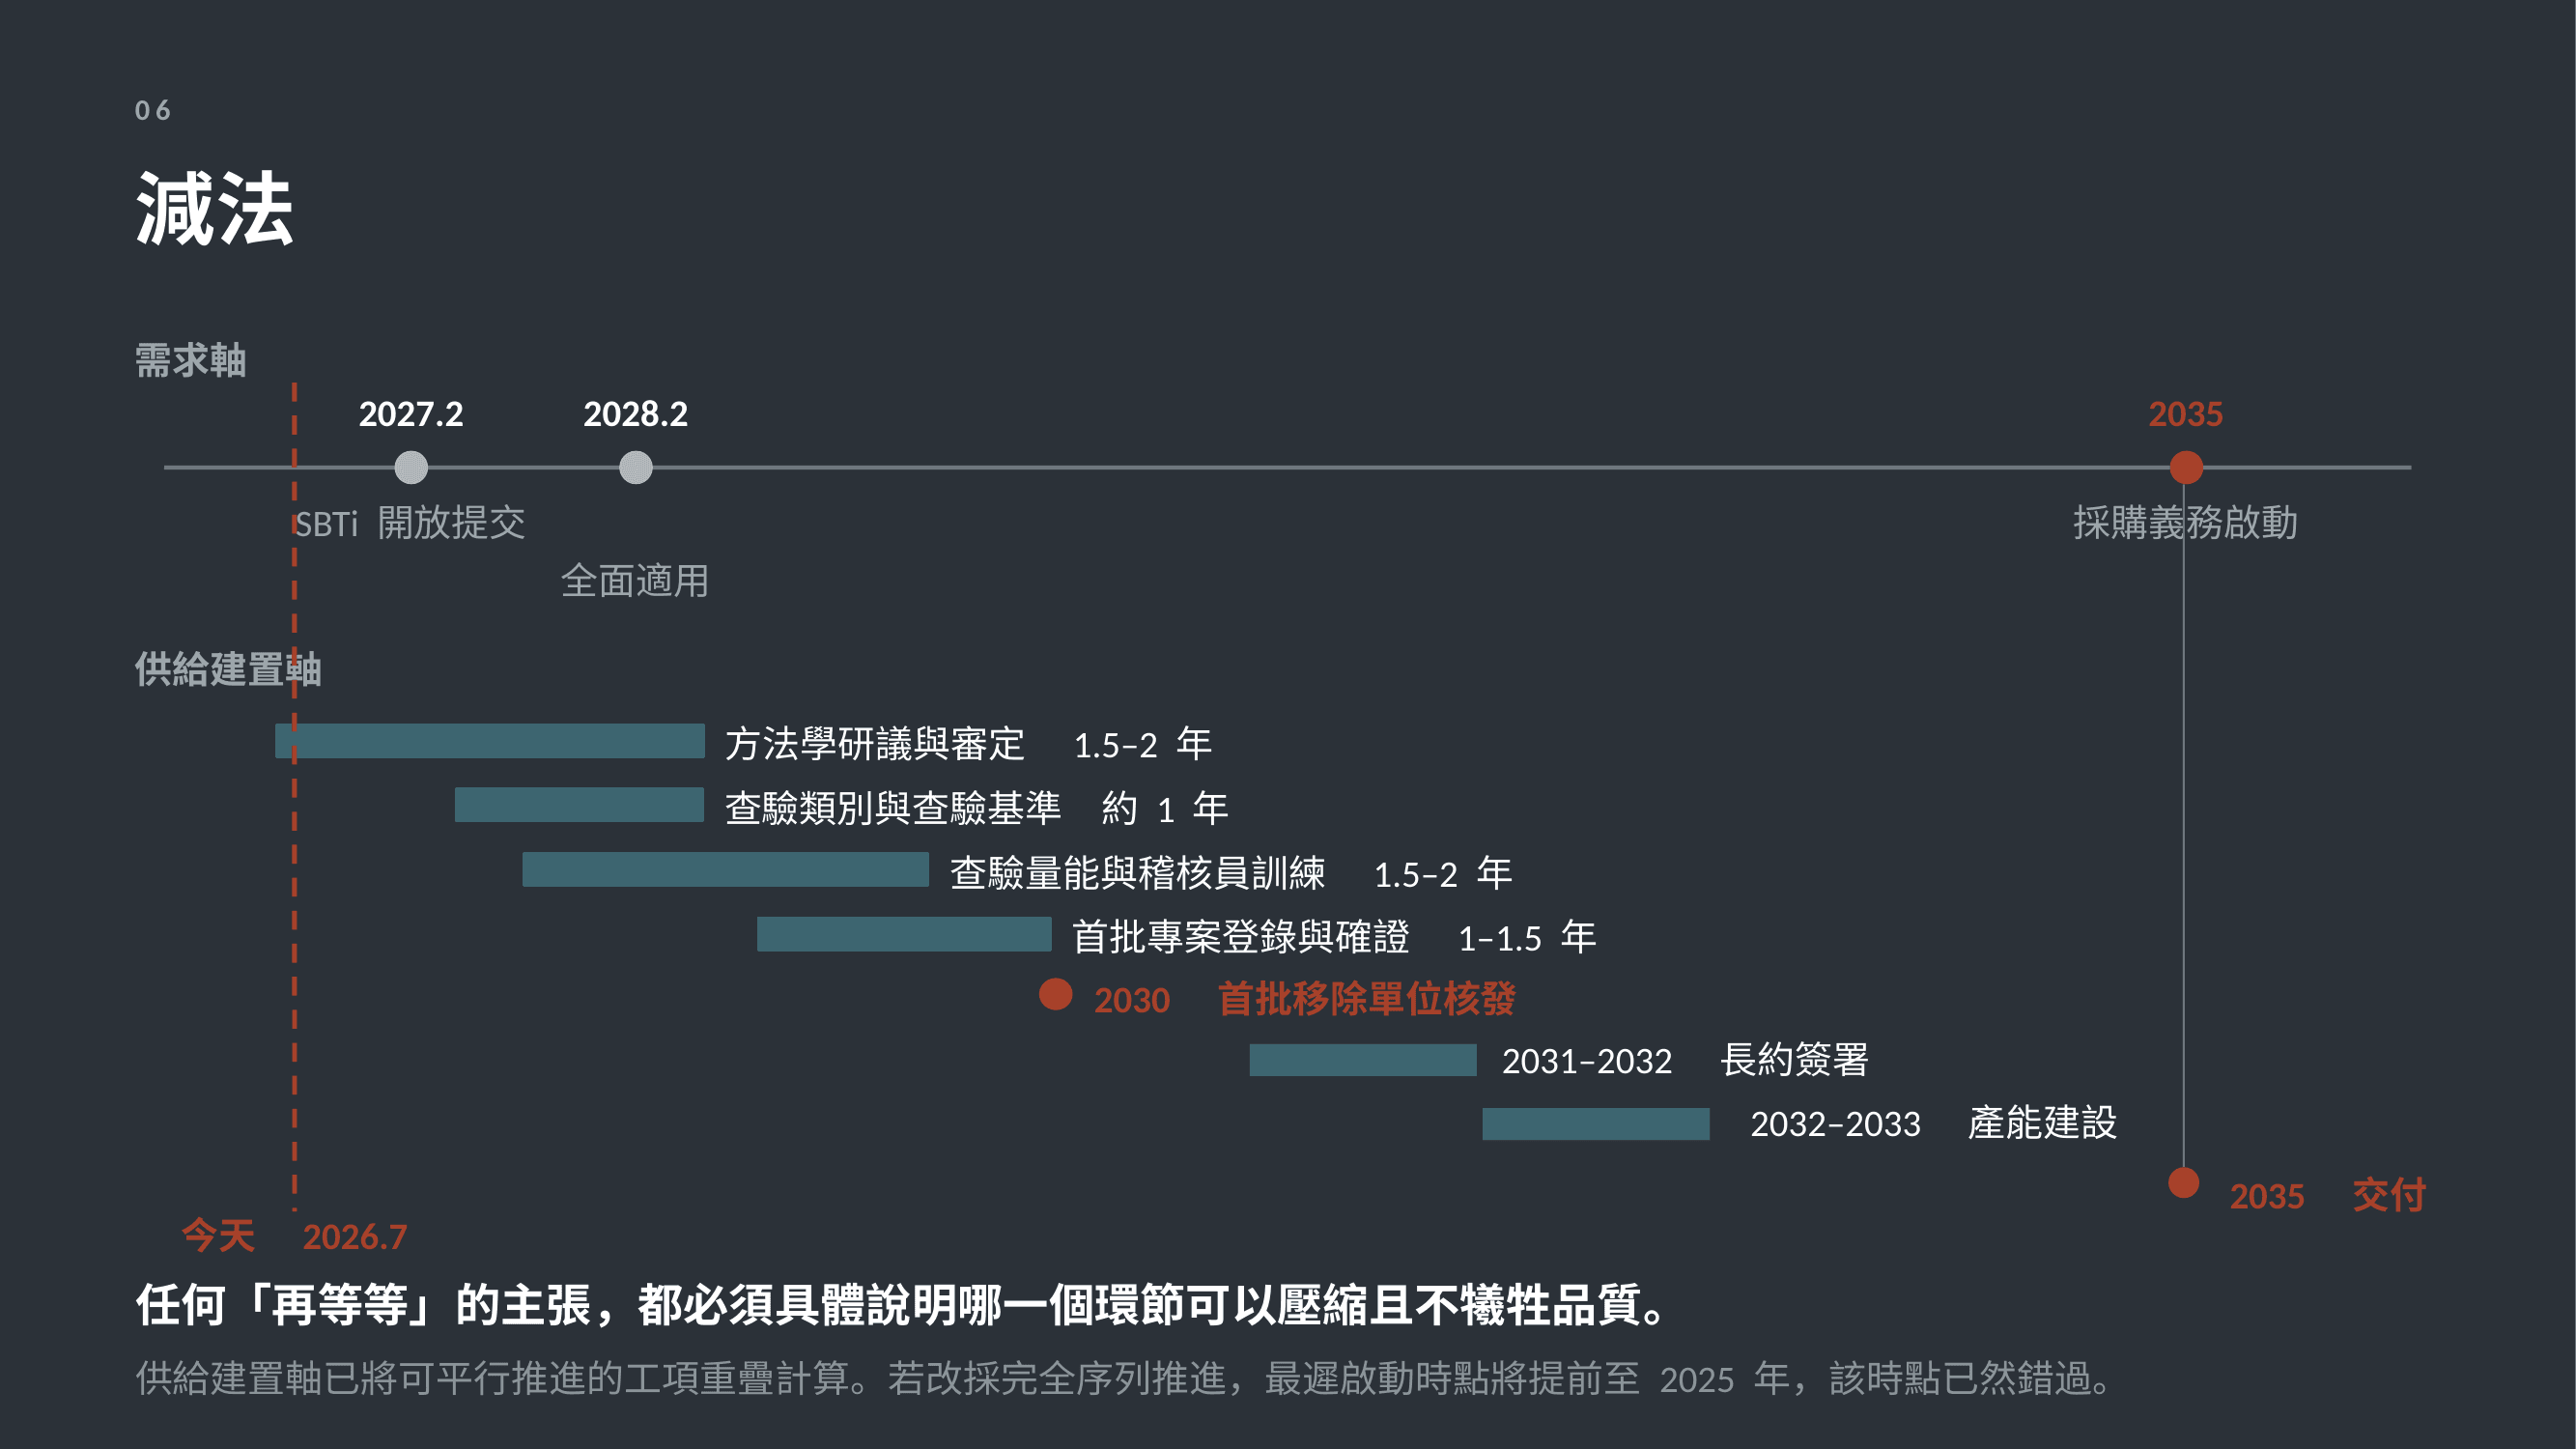
需求軸與供給建置軸的時程對照。需求側:SBTi 自 2027 年 2 月開放依新制提交目標、2028 年 2 月全面適用、2035 年採購義務啟動。供給側:方法學研議與審定 1.5 至 2 年、查驗類別與基準約 1 年、查驗量能與稽核員訓練 1.5 至 2 年、首批專案登錄與確證 1 至 1.5 年,2030 年核發首批移除單位,最遲須於 2026 年下半年啟動。
三份文件均採版本化 DOI。上列連結指向特定版本;各文件的 Zenodo 頁面另提供恆指最新版本的概念 DOI,於 Versions 區塊可查閱全部版本。
各份文件如有實質修正,將發布新版本並保留舊版供查閱,本頁同步更新。
《有效碳定價的紀律實踐》為基準年版本,之後逐年以同一張對照表與同一套算法更新;排放交易制度試行計畫草案公布後,將以 v1.1 逐項對照文中所列六項要件。